

广西财瑞税务师事务第三期讲座 --2021年企业所得税汇算清缴(一)
财税培训机构;会计哪家培训好-正规实力培训机构【财瑞君】,会计师、注册税务师授课,1V1实操培训,实时财税线上咨询,上岗赠送3月财税扶持服务,帮助学员解决财税难题。咨询热线:0772-2106515 /133-2472-7898报名会计实操培训,送在线财税咨询。
查看详情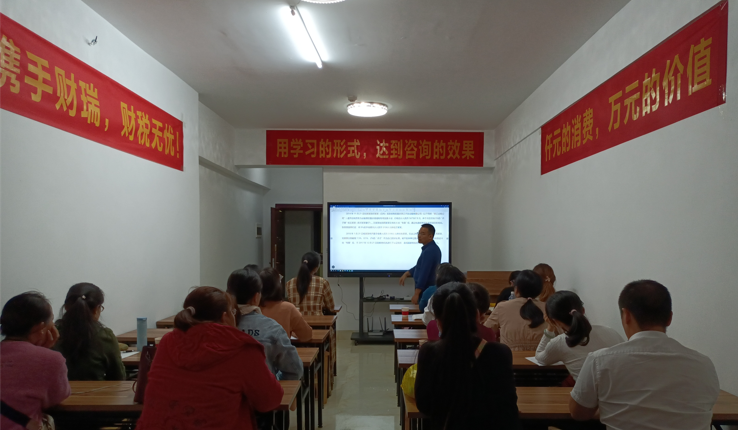
财税培训机构;会计哪家培训好-正规实力培训机构【财瑞君】,会计师、注册税务师授课,1V1实操培训,实时财税线上咨询,上岗赠送3月财税扶持服务,帮助学员解决财税难题。咨询热线:0772-2106515 /133-2472-7898报名会计实操培训,送在线财税咨询。
查看详情
什么是增值税专用发票最高开票限额?最高开票限额应由哪级税务机关审批? 增值税专用发票(增值税税控系统)实行最高开票限额管理。最高开票限额,是指单份专用发票或货运专票开具的销售额合计数不得达到的上限额度。 专用发票最高开票限额审批权限下放
查看详情
根据国家税务总局公告2019年第2号 一、自2019年1月1日至2021年12月31日,对小型微利企业年应纳税所得额不超过100万元的部分,减按25%计入应纳税所得额,按20%的税率缴纳企业所得税;对年应纳税所得额超过100万元但不超过
查看详情
依据《中华人民共和国企业所得税法实施条例》第七条: 企业所得税法所称来源于中国境内、境外的所得,按照以下原则确定: (一)销售货物所得,按照交易活动发生地确定; (二)提供劳务所得,按照劳务发生地确定; (三)转让财产所得,不动产转让所
查看详情
1、股息、红利等权益性投资收益,除国务院财政、税务主管部门另有规定外,按照被投资方作出利润分配决定的日期确认收入的实现。 2、利息收入,包括存款利息、贷款利息、债券利息、欠款利息等收入,按照合同约定的债务人应付利息的日期确认收入的实现。
查看详情
根据 财政部 税务总局关于贯彻实施契税法若干事项执行口径的公告(财政部 税务总局公告2021年第23号): 纳税人缴纳契税后发生下列情形,可依照有关法律法规申请退税: 1.因人民法院判决或者仲裁委员会裁决导致土地、房屋权属转移行为无效、
查看详情0772-2106515
手机:13707725898
QQ:1127841451
邮箱:1127841451@qq.com
地址:广西柳州地王公馆3栋1单元17楼37号








 在线客服