

企业之间转让股权,什么时候确认收入?
根据国税函[2010]79号企业转让股权收入,应于转让协议生效、且完成股权变更手续时,确认收入的实现。 转让股权收入扣除为取得该股权所发生的成本后,为股权转让所得。企业在计算股权转让所得时,不得扣除被投资企业未分配利润等股东留存收益中按
查看详情
根据国税函[2010]79号企业转让股权收入,应于转让协议生效、且完成股权变更手续时,确认收入的实现。 转让股权收入扣除为取得该股权所发生的成本后,为股权转让所得。企业在计算股权转让所得时,不得扣除被投资企业未分配利润等股东留存收益中按
查看详情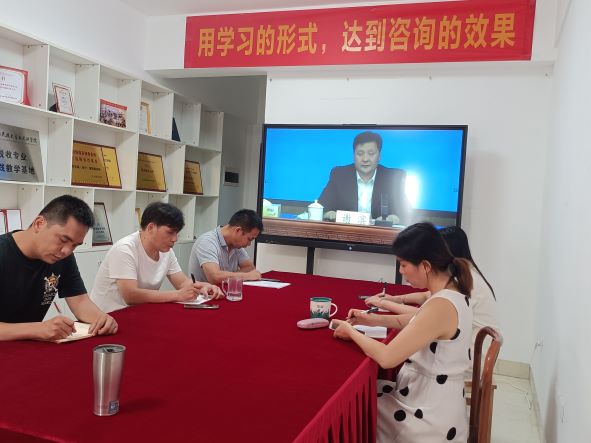
2022年8月24日广西财瑞税务师事务所党支部组织全体在职员工观看学习由中国税务师注册行业党委副书记、中国注册税务师协会常务副会长谢滨同志在税务师行业“以案为鉴,以案促改”警示教育动员部署会议,并在学习后按照文件要求开展自查自纠,认真贯
查看详情
《国家税务总局关于律师事务所从业人员取得收入征收个人所得税有关业务问题的通知》(国税发[2000]149号)第五条规定,作为律师事务所雇员的律师与律师事务所按规定的比例对收入分成,律师事务所不负担律师办理案件支出的费用(如交通费、资料费
查看详情
税人取得的其他情形的财政补贴收入,不属于增值税应税收入,不征收增值税。 中华人民共和国企业所得税法 第六条 企业以货币形式和非货币形式从各种来源取得的收入,为收入总额。包括: (一)销售货物收入; (二)提供劳务收入; (三)转让财产收
查看详情
按照发票管理办法的要求,发票项目应填列完整。 但目前在开具增值税普通发票时,对于购买方是企业的,必须填写企业名称和纳税人识别号,不是企业的话名称必须填写,购买方银行账号、地址电话等建议填列完整,但如确实无法填写,目前暂不在强制限制范围内
查看详情0772-2106515
手机:13707725898
QQ:1127841451
邮箱:1127841451@qq.com
地址:广西柳州地王公馆3栋1单元17楼37号








 在线客服