


财瑞君代理柳州市柳北区普盈建材经营部注销成功
2022年7月28日,柳州市柳北区普盈建材经营部经营者与财瑞君协商个体工商户注销事宜,财瑞君相关工作人员向该公司经营者认真了解该企业的基本情况和经营状况,并根据柳州市个体工商户注销方案,于2022年8月1日向柳州市柳北区税务局报送了公司
查看详情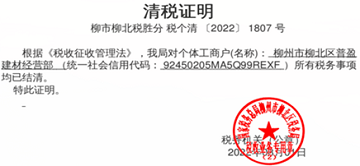
2022年7月28日,柳州市柳北区普盈建材经营部经营者与财瑞君协商个体工商户注销事宜,财瑞君相关工作人员向该公司经营者认真了解该企业的基本情况和经营状况,并根据柳州市个体工商户注销方案,于2022年8月1日向柳州市柳北区税务局报送了公司
查看详情
根据《财政部 税务总局关于印花税若干事项政策执行口径的公告》(财政部 税务总局公告2022年第22号)第三条第八款规定,纳税人多贴的印花税票,不予退税及抵缴税款。
查看详情
根据《财政部 税务总局关于印花税若干事项政策执行口径的公告》(财政部 税务总局公告2022年第22号)第四条第一款规定,对应税凭证适用印花税减免优惠的,书立该应税凭证的纳税人均可享受印花税减免政策,明确特定纳税人适用印花税减免优惠的除外
查看详情
根据《国家税务总局关于实施<中华人民共和国印花税法>等有关事项的公告》(国家税务总局公告2022年第14号)第一条第五款规定,印花税法实施后,纳税人享受印花税优惠政策,继续实行“自行判别、申报享受、有关资料留存备查”的办理方式。 纳税人
查看详情
根据《财政部 税务总局关于印花税若干事项政策执行口径的公告》(财政部 税务总局公告2022年第22号)第二条第二款规定,企业之间书立的确定买卖关系、明确买卖双方权利义务的订单、要货单等单据,且未另外书立买卖合同的,应当按规定缴纳印花税。
查看详情
根据《中华人民共和国印花税法》(中华人民共和国主席令第八十九号)第九条规定,同一应税凭证载有两个以上税目事项并分别列明金额的,按照各自适用的税目税率分别计算应纳税额;未分别列明金额的,从高适用税率。
查看详情
自2020年1月1日起至2022年12月31日,对残疾人就业保障金实行分档减缴政策。其中:用人单位安排残疾人就业比例达到1%(含)以上,但未达到所在地省、自治区、直辖市人民政府规定比例的,按规定应缴费额的50%缴纳残疾人就业保障金;用人
查看详情
按照相关规定,加计抵减政策执行到期后,纳税人不再计提加计抵减额,结余的加计抵减额停止抵减。 由于加计抵减政策在2022年度延续实施,因此,纳税人在2021年底尚未抵减完的加计抵减额余额,可以在2022年度内继续抵减应纳税额。
查看详情


 在线客服